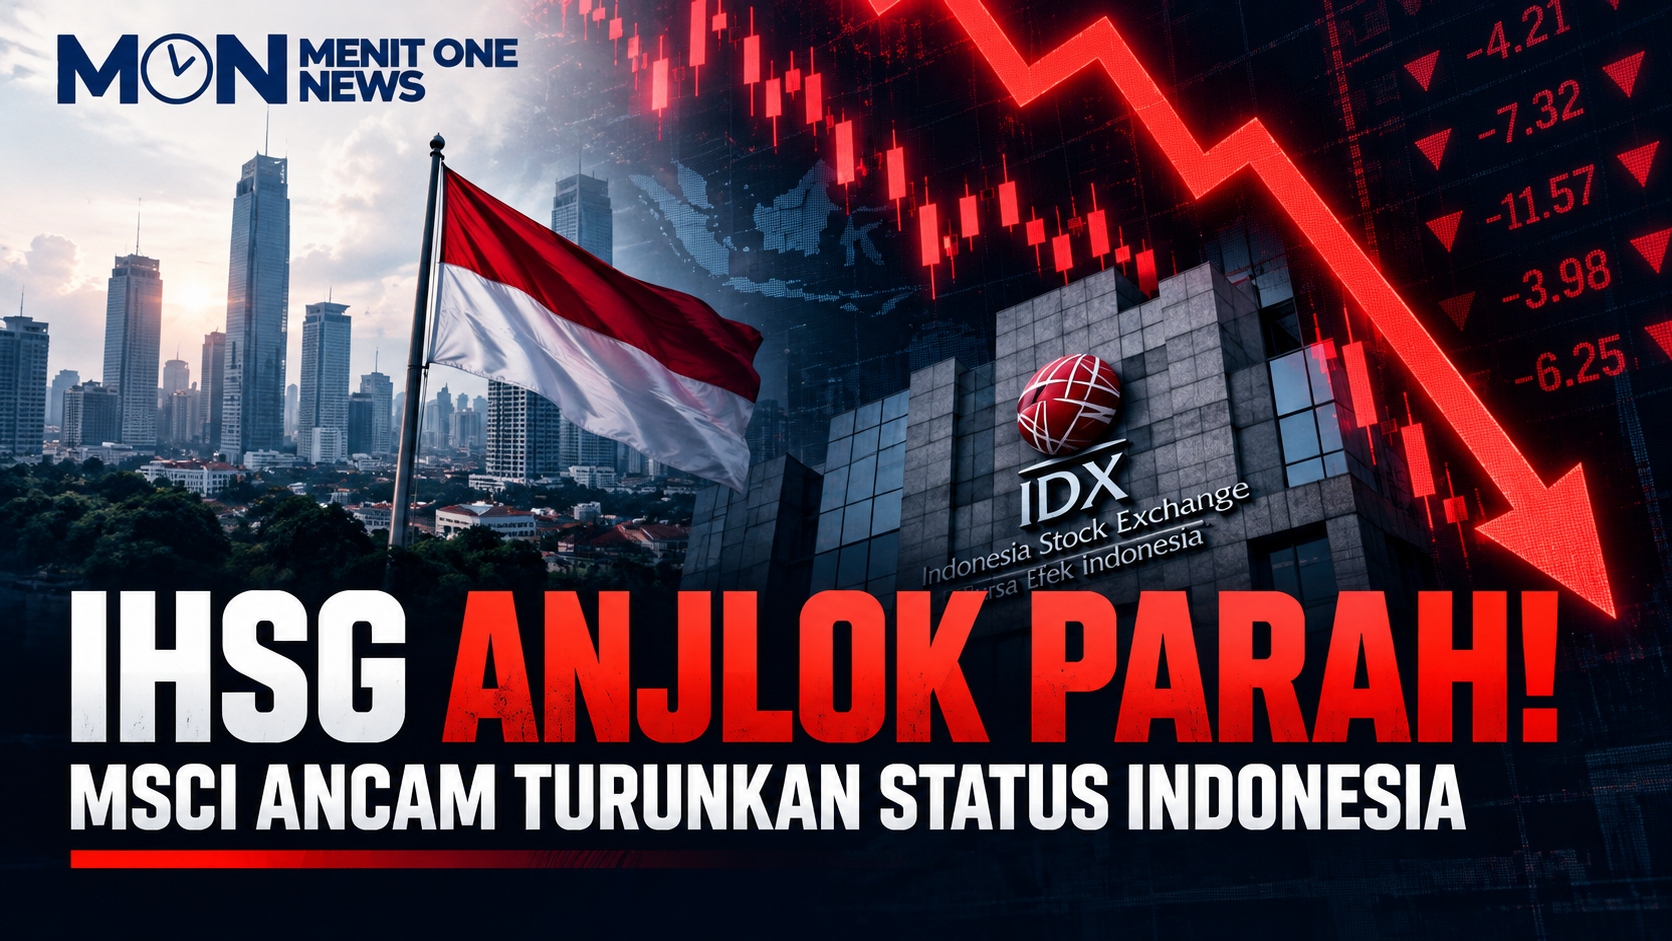
IHSG Anjlok di tengah meningkatnya tekanan terhadap pasar modal Indonesia setelah Morgan Stanley Capital International (MSCI) membuka konsultasi terkait usulan penurunan status Indonesia dari Emerging Market menjadi Standalone Market. Wacana ini menjadi sorotan investor karena berpotensi memengaruhi kepercayaan pasar global dan aliran investasi asing ke saham Indonesia.
Pengumuman tersebut disampaikan pada Kamis, 15 Oktober 2026, waktu setempat. MSCI memberikan kesempatan kepada pelaku pasar untuk menyampaikan masukan hingga 30 April 2027, sebelum keputusan final diumumkan paling lambat 30 Juni 2027.
Situasi ini semakin menarik perhatian setelah Indeks Harga Saham Gabungan (IHSG) ditutup anjlok 11,57% ke level 5.185. Penurunan tersebut menjadi salah satu koreksi harian terdalam sejak krisis moneter 1998.
IHSG anjlok hingga memicu kekhawatiran investor setelah MSCI mengusulkan perubahan status pasar saham Indonesia. Lantas, apa penyebabnya, bagaimana dampaknya terhadap investasi saham, dan apa langkah yang disiapkan regulator? Simak ulasan lengkapnya berikut ini!
Kenapa MSCI Ingin Menurunkan Status Pasar Saham Indonesia?
IHSG Anjlok di tengah sorotan MSCI terhadap kelayakan investasi di pasar saham Indonesia. Kondisi ini dipicu oleh kekhawatiran pelaku pasar terkait transparansi kepemilikan saham serta dugaan praktik perdagangan terkoordinasi yang berpotensi memengaruhi kepercayaan investor.
Salah satu persoalan yang menjadi sorotan adalah sulitnya memperoleh gambaran yang jelas mengenai struktur kepemilikan saham. Kondisi tersebut dapat mempersulit investor dalam menilai jumlah saham yang benar-benar tersedia untuk diperdagangkan secara publik atau free float.
Selain itu, dugaan aktivitas perdagangan yang terkoordinasi juga menimbulkan pertanyaan mengenai integritas dan kewajaran perdagangan saham.
Sebenarnya, otoritas pasar modal Indonesia sudah mengumumkan sejumlah rencana pembenahan. Beberapa di antaranya adalah peningkatan keterbukaan informasi pemegang saham dengan kepemilikan di atas 1% dan target minimum free float sebesar 15%.
Namun, menurut MSCI, pengumuman kebijakan saja belum cukup. Investor membutuhkan bukti bahwa reformasi tersebut benar-benar diterapkan secara konsisten dan memberikan perubahan nyata di pasar.
Dengan kata lain, persoalannya bukan sekadar ada atau tidaknya aturan baru, melainkan seberapa efektif aturan tersebut dijalankan.
Baca Juga:
Profil Hengki Haryadi, Jenderal Pemburu Preman
Ekonomi Indonesia Dihantam Rupiah Melemah, Ini Faktanya
Apa Perbedaan Emerging, Frontier, dan Standalone Market?
Di tengah kabar IHSG anjlok akibat isu MSCI, investor perlu memahami perbedaan tiga klasifikasi pasar saham berikut:
- Emerging Market: Kategori pasar berkembang yang menjadi acuan investasi bagi banyak investor global. Indonesia saat ini masih berada dalam kategori ini.
- Frontier Market: Kategori pasar dengan tingkat perkembangan dan aksesibilitas yang relatif lebih terbatas dibandingkan emerging market.
- Standalone Market: Klasifikasi pasar yang tidak tergabung dalam indeks komposit MSCI Emerging Markets maupun MSCI Frontier Markets.
Perbedaan utamanya terletak pada keanggotaan indeks. Jika Indonesia turun ke frontier market, saham domestik masih berpeluang masuk dalam indeks MSCI Frontier Markets. Namun, jika statusnya berubah menjadi standalone market, saham Indonesia tidak lagi menjadi bagian dari kedua indeks komposit tersebut.
Kondisi ini berpotensi mengurangi eksposur saham Indonesia terhadap investor global yang menjadikan indeks MSCI sebagai acuan investasi.
MSCI Membekukan Perubahan Indeks Saham Indonesia
Di tengah isu MSCI yang membuat IHSG anjlok, pembekuan perubahan indeks saham Indonesia masih diberlakukan. Kebijakan ini mencakup larangan penambahan saham baru ke MSCI Indonesia IMI, pembatasan kenaikan Foreign Inclusion Factor (FIF) dan jumlah saham dalam indeks, penghentian migrasi saham ke segmen yang lebih tinggi, serta pengeluaran saham dengan konsentrasi kepemilikan tinggi (HSC).
Meski begitu, pembekuan ini tidak secara otomatis mengurangi bobot Indonesia dalam indeks yang sudah ada.
Per 30 September 2026, MSCI Indonesia Index memiliki kapitalisasi pasar free float adjusted sebesar US$53,4 miliar dengan sembilan konstituen dan bobot 0,43% di MSCI Emerging Markets Index.
Sembilan saham Indonesia yang masuk MSCI Global Standard Index meliputi BBCA, BBRI, BMRI, BBNI, TLKM, ASII, UNTR, BRPT, dan BRMS.
Potensi Dana Asing Keluar Bisa Mencapai Rp77 Triliun
Di tengah kondisi IHSG anjlok, salah satu risiko yang menjadi perhatian investor adalah potensi keluarnya dana asing jika status pasar saham Indonesia diturunkan menjadi Standalone Market.
Berdasarkan estimasi yang menyertai pengumuman MSCI, dana kelolaan pasif yang mengacu pada MSCI Emerging Markets mencapai sekitar US$1 triliun. Dengan bobot Indonesia sebesar 0,43%, potensi eksposur dana pasif terhadap saham Indonesia diperkirakan mencapai US$4,3 miliar atau sekitar Rp77 triliun dengan asumsi kurs Rp18.000 per dolar AS.
Meski begitu, angka tersebut bukan berarti seluruh dana akan langsung keluar dari pasar saham Indonesia. Realisasi arus dana bergantung pada keputusan akhir MSCI dan strategi masing-masing pengelola investasi.
Selain itu, investor asing aktif masih berpeluang berinvestasi di Indonesia selama valuasi saham dinilai menarik dan sesuai dengan mandat investasinya.
Dengan demikian, meskipun risiko arus keluar dana asing perlu diwaspadai saat IHSG anjlok, peluang masuknya investasi asing tetap terbuka. Namun, perubahan status indeks berpotensi membatasi akses pasar saham Indonesia terhadap sebagian investor institusional global.
Bagaimana Rekam Jejak Konsultasi Downgrade MSCI?
Di tengah kondisi IHSG anjlok, rekam jejak MSCI menunjukkan bahwa usulan penurunan status pasar patut diwaspadai. Dari 12 konsultasi downgrade sejak 2006, sebanyak 10 berakhir dengan penurunan status, sedangkan dua lainnya dibatalkan.
Mayoritas kasus sebelumnya berkaitan dengan pembatasan arus modal (capital control), ukuran, dan likuiditas pasar. Sementara itu, Indonesia menghadapi persoalan berbeda, yaitu transparansi kepemilikan saham dan dugaan perdagangan terkoordinasi.
Per 30 Juni 2026, Argentina, Nigeria, dan Lebanon tercatat sebagai tiga Standalone Market terbesar berdasarkan kapitalisasi pasar. Meski keputusan MSCI terhadap Indonesia belum final, tingginya jumlah konsultasi yang berujung downgrade menjadi sinyal bahwa reformasi pasar modal perlu segera dibuktikan melalui langkah nyata.
OJK Siapkan Penegakan Hukum, BEI Minta Klarifikasi
Menanggapi pengumuman MSCI, Otoritas Jasa Keuangan (OJK) menyatakan akan memperkuat penegakan hukum di sektor pasar modal secara konsisten dan berkelanjutan.
Langkah tersebut diarahkan untuk menjaga integritas pasar sekaligus meningkatkan kepercayaan investor terhadap perdagangan saham di Indonesia.
OJK juga mengumumkan sanksi denda terkait pelanggaran transaksi DSSA, BREN, dan CUAN, masing-masing sebesar Rp1,5 triliun, Rp500 miliar, dan Rp100 miliar.
Selain itu, OJK menyampaikan telah menemukan dugaan tindak pidana manipulasi pasar saham DSSA yang melibatkan nasabah perorangan dan institusi melalui beberapa anggota bursa.
Di sisi lain, Bursa Efek Indonesia (BEI) menyatakan akan meminta klarifikasi lebih lanjut kepada MSCI mengenai dasar penilaian yang melatarbelakangi usulan penurunan status tersebut.
Direktur Utama BEI Jeffrey Hendrik menegaskan bahwa pihaknya bersama OJK telah melakukan berbagai upaya untuk meningkatkan transparansi, integritas, dan kualitas pasar modal Indonesia.
BEI juga menghormati independensi MSCI dalam menentukan klasifikasi pasar berdasarkan metodologi yang digunakan.
Karena prosesnya masih berupa konsultasi, otoritas Indonesia masih memiliki kesempatan untuk menyampaikan perkembangan reformasi dan memberikan bukti perbaikan kepada MSCI.
DPR Minta Pemerintah Membuktikan Reformasi Pasar Modal
Anggota Komisi XI DPR RI, Amin Ak, turut menanggapi usulan MSCI dengan menyebutnya sebagai peringatan serius bagi pasar modal Indonesia.
Meski begitu, ia mengingatkan investor agar tidak langsung panik karena keputusan final belum ditetapkan.
Menurut Amin, penilaian MSCI berfokus pada tata kelola dan aksesibilitas pasar modal, bukan pada kondisi fundamental ekonomi Indonesia secara keseluruhan.
Ia menilai pertumbuhan ekonomi, konsumsi domestik, dan perkembangan investor ritel masih menjadi faktor penting dalam melihat prospek Indonesia untuk jangka menengah hingga panjang.
Namun, kondisi fundamental ekonomi yang relatif kuat tidak berarti persoalan tata kelola pasar modal boleh diabaikan.
Amin mendorong OJK dan BEI untuk memperkuat penegakan hukum terhadap dugaan perdagangan terkoordinasi, meningkatkan keterbukaan struktur kepemilikan saham, serta menetapkan jadwal dan sanksi yang jelas terkait penerapan minimum free float 15%.
Ia juga meminta regulator meningkatkan komunikasi dengan investor global dan menyampaikan perkembangan reformasi secara berkala.
DPR, lanjutnya, akan menggunakan fungsi pengawasan untuk meminta penjelasan dari OJK, BEI, Kementerian Keuangan, dan Bank Indonesia mengenai langkah perbaikan yang dilakukan.
Intinya, Indonesia membutuhkan reformasi yang bisa diukur dan diverifikasi, bukan hanya pengumuman kebijakan.
Baca Juga:
Michael Bambang Hartono Tinggalkan Warisan Rp209 Triliun
Suahasil Nazara Jadi Menkeu, Ini Sosok di Baliknya
Fundamental Ekonomi dan Kondisi Pasar Modal Perlu Dipisahkan
Salah satu hal yang perlu dipahami investor adalah perbedaan antara fundamental ekonomi dan kualitas pasar modal.
Fundamental ekonomi berkaitan dengan berbagai indikator, seperti pertumbuhan ekonomi, konsumsi masyarakat, investasi, dan kondisi keuangan negara.
Sementara itu, penilaian MSCI dalam kasus ini lebih menitikberatkan pada kelayakan saham Indonesia untuk diakses investor, transparansi kepemilikan, dan integritas perdagangan.
Karena itu, usulan penurunan klasifikasi pasar tidak otomatis berarti perekonomian Indonesia sedang mengalami krisis.
Namun, persoalan tata kelola pasar modal tetap dapat memengaruhi kepercayaan investor dan arus modal asing, meskipun kondisi ekonomi secara umum masih cukup solid.
Bagi investor ritel, situasi ini menjadi pengingat untuk tidak hanya melihat kondisi ekonomi secara keseluruhan, tetapi juga memperhatikan likuiditas saham, transparansi emiten, valuasi, dan risiko investasi.
Keputusan investasi sebaiknya didasarkan pada analisis menyeluruh, bukan semata-mata sentimen pasar dalam jangka pendek.
Perkembangan Lain yang Perlu Diperhatikan Investor
Di tengah kondisi IHSG anjlok akibat isu MSCI, berikut beberapa perkembangan lain yang perlu diperhatikan:
- IGAR: Champion Pacific Indonesia berencana go private dan delisting dari BEI karena likuiditas saham rendah dan kebutuhan fleksibilitas bisnis. Di tengah IHSG anjlok, BEI menghentikan sementara perdagangan saham IGAR. Jadwal pelaksanaan go private belum diumumkan.
- BMRI: Bank Mandiri mengklarifikasi bahwa kredit kepada PT Jhonlin Baratama digunakan untuk pengembangan usaha batu bara, bukan untuk trading saham. JARR dan PGUN menjadi bagian dari agunan tambahan.
- DEWA: Darma Henwa mencatat laba bersih Rp159 miliar pada kuartal III 2026, naik 207% YoY. Laba bersih 9M26 mencapai Rp513 miliar, tumbuh 115% YoY.
- VKTR: VKTR Teknologi Mobilitas mendirikan PT Indo Pacific Critical Minerals untuk memperkuat rantai pasok mineral penting bagi pengembangan ekosistem kendaraan listrik berbasis baterai.
- Stok Pertalite: Menteri ESDM Bahlil Lahadalia menyebut stok Pertalite turun menjadi 16–18 hari. Meski begitu, pasokan nasional diklaim masih aman dan diperkirakan kembali ke level 20 hari dalam sepekan.
- PRDA: Prodia Widyahusada berencana melakukan stock split dengan rasio 1:5. Rencana ini akan dibahas dalam RUPSLB pada 23 November 2026.
Baca Juga:
Harga Dolar Hari Ini Tembus Rp18.000, Ada Apa?
Sudaryono Resmi Pimpin BGN, Ini Profil Lengkapnya
IHSG Anjlok di tengah sorotan MSCI terhadap pasar modal Indonesia yang dinilai masih menghadapi tantangan dalam transparansi kepemilikan saham, kelayakan investasi, dan konsistensi penegakan hukum. Kondisi ini menjadi pengingat bagi regulator dan pelaku pasar untuk mempercepat reformasi demi menjaga kepercayaan investor, meski fundamental ekonomi Indonesia bukan menjadi fokus utama penilaian MSCI.
Meski potensi keluarnya dana investasi pasif menjadi perhatian, keputusan final MSCI masih menunggu hasil konsultasi yang berlangsung hingga 30 April 2027. Hasil akhirnya dijadwalkan diumumkan paling lambat 30 Juni 2027. Selama periode tersebut, pemerintah, OJK, dan BEI memiliki kesempatan untuk membuktikan bahwa reformasi pasar modal benar-benar berjalan.
Meski IHSG anjlok, investor sebaiknya tetap tenang dan tidak terburu-buru mengambil keputusan. Mengelola risiko, melakukan diversifikasi portofolio, serta menganalisis fundamental dan valuasi saham menjadi langkah penting dalam menghadapi ketidakpastian pasar. Di sisi lain, kepercayaan investor global hanya bisa dipulihkan melalui reformasi pasar modal yang nyata, konsisten, dan berkelanjutan.